Baronesa Educação · Precificação
Como calcular a mão de obra na confeitaria
Descubra quanto vale sua hora de trabalho
Seu tempo faz parte da receita — e precisa aparecer na conta. Aprenda a transformar horas produtivas em um custo claro para cada encomenda.
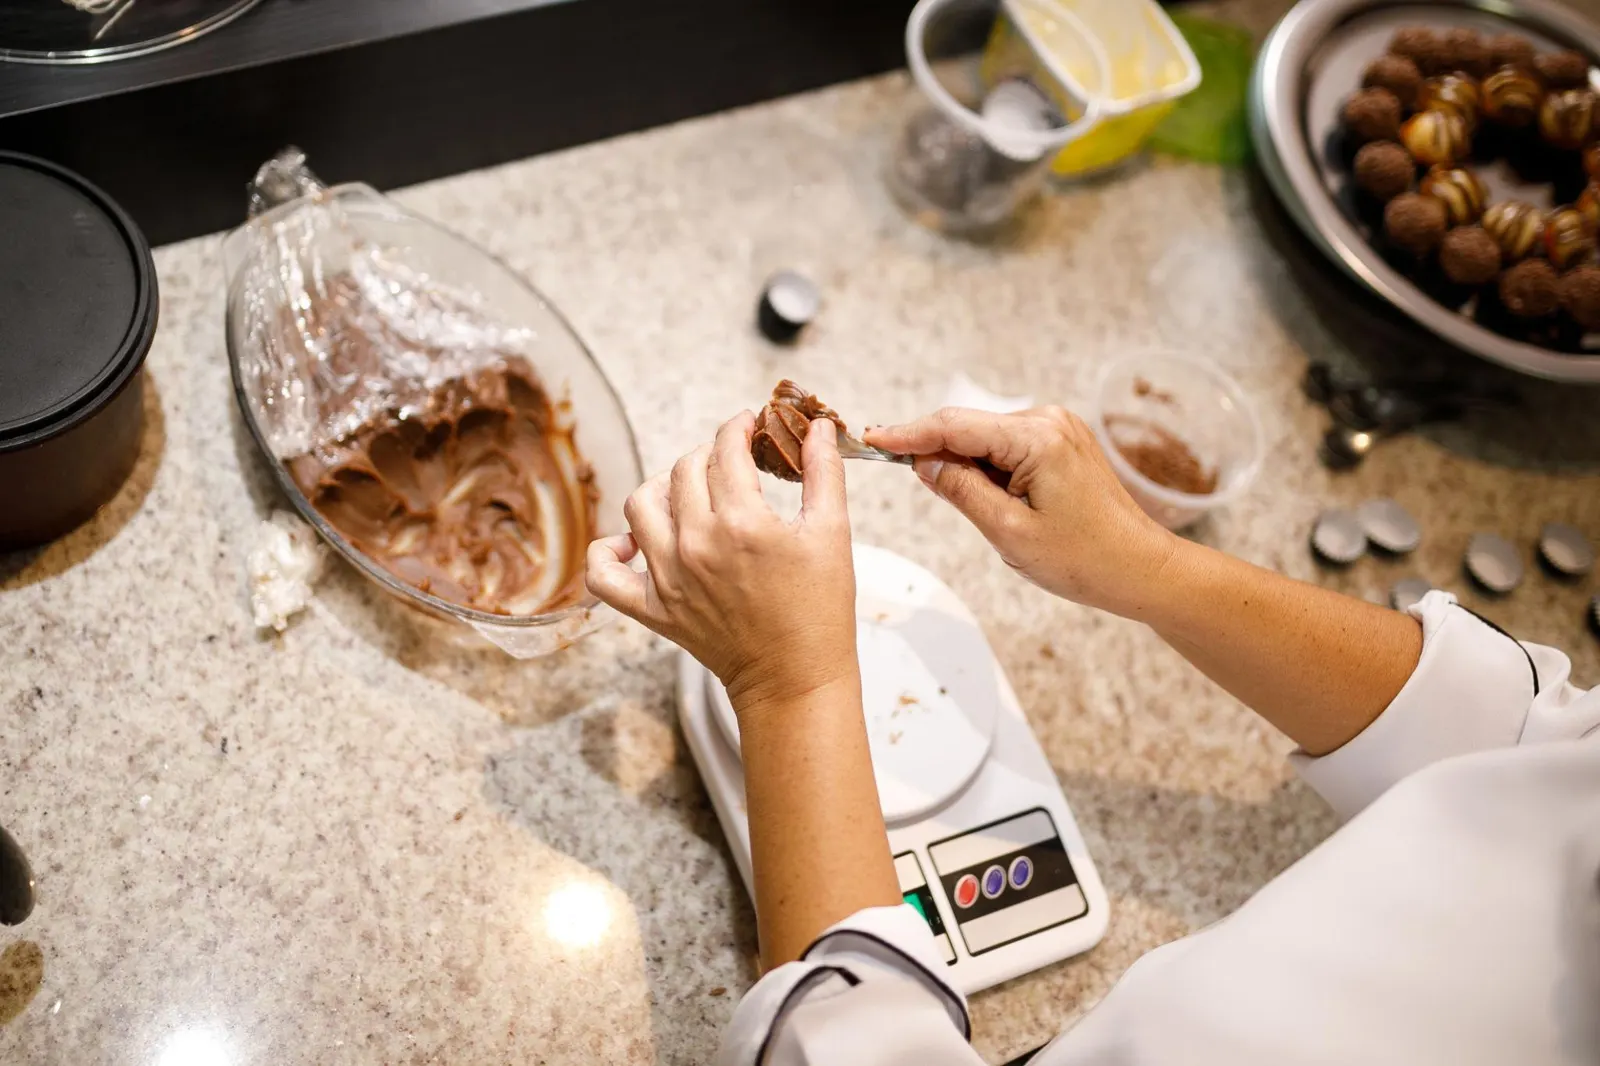
Uma confeiteira compra ingredientes, prepara a massa, decora, embala e entrega a encomenda. Ao calcular o preço, soma leite condensado, chocolate e embalagem — mas esquece as horas em que trabalhou. O pedido pode parecer rentável mesmo quando não remunera quem o produziu.
Se você trabalhasse oito horas por dia produzindo doces, quanto deveria receber por esse trabalho? A resposta não está em um valor universal. Ela começa na remuneração que você pretende obter, no tempo realmente disponível para produzir e nas horas ativas de cada produto. Vamos percorrer as contas e, ao final, aplicar seus próprios números em uma simulação local.
Índice do artigo
Exemplo didático
Três números para começar
Valores ilustrativos para ensinar o método — não são referência salarial de mercado.
Capítulo 01 · Seu trabalho tem custo
O que é mão de obra na confeitaria?
Mão de obra é o custo do tempo de quem executa o trabalho: pesar ingredientes, cozinhar, modelar, rechear, decorar, montar, embalar e limpar a bancada. Se você trabalha sozinha, seu próprio tempo entra nessa categoria. Se há equipe, considere também o trabalho de cada pessoa envolvida, com critérios próprios e obrigações aplicáveis.
Trabalhar em casa não torna esse tempo gratuito. A produção ocupa horas que poderiam ser dedicadas a outras encomendas ou atividades. Também não confunda três coisas: remuneração é o valor destinado ao trabalho; retirada ou pró-labore é a forma de tirar dinheiro do negócio; lucro é o resultado que sobra depois de cobrir os custos e despesas pertinentes. Uma retirada pode incluir remuneração já precificada — ela não vira automaticamente um segundo custo.
Capítulo 02 · Defina a meta
Como definir sua remuneração mensal
Comece por uma meta de remuneração para seu trabalho, compatível com sua realidade. Para aprender a conta, adotaremos R$ 2.400,00 por mês. Esse número é didático: não descreve salário médio, piso profissional ou promessa de rendimento.
Ao escolher sua própria meta, considere quanto precisa receber, o volume de produção que consegue assumir e a sustentabilidade do negócio. A meta é um ponto de partida para calcular a hora; ela não define sozinha o preço de venda. Ainda será necessário incluir materiais, estrutura, taxas e margem.
Capítulo 03 · Capacidade real
Conte as horas efetivamente produtivas
Nem todas as horas de trabalho viram doces prontos. Atendimento, compras, orçamento, organização e administração também ocupam a agenda. Se você planeja 22 dias de 8 horas, dispõe de 176 horas no mês. Supondo 56 horas dessas tarefas não produtivas, restam 120 horas produtivas para distribuir a remuneração.
| Etapa | Cálculo | Horas |
|---|---|---|
| Disponíveis | 22 dias × 8 h | 176 h |
| Administrativas e outras | Estimativa individual | − 56 h |
| Produtivas | 176 − 56 | 120 h |
Meça sua rotina: outra confeitaria pode ter muito mais atendimento ou uma equipe que divida tarefas. Horas produtivas não são um percentual fixo para todos.
Capítulo 04 · Base do cálculo
Encontre o valor da sua hora produtiva
Dividimos a remuneração mensal pelas horas em que a produção pode acontecer. As 56 horas administrativas não desapareceram: elas foram consideradas ao reduzir o denominador de 176 para 120 horas. Se você dividisse por todas as 176 horas, encontraria R$ 13,64/h e deixaria menos remuneração embutida em cada hora de produção.
| Remuneração pretendida | Horas produtivas | Valor-hora |
|---|---|---|
| R$ 1.800,00 | 120 h | R$ 15,00/h |
| R$ 2.400,00 | 120 h | R$ 20,00/h |
| R$ 3.000,00 | 120 h | R$ 25,00/h |
| R$ 3.600,00 | 120 h | R$ 30,00/h |
Os cenários mostram como a meta de remuneração altera a hora. Não são recomendações de preço nem indicadores de mercado.
Capítulo 05 · Exemplo conhecido
Quanto custa seu trabalho em um lote de brigadeiros?
Use o lote do Artigo 01 sobre preço de brigadeiro: 28 unidades de 16 g. Cronometre apenas as etapas em que há trabalho ativo.
| Etapa | Minutos |
|---|---|
| Separar ingredientes | 10 |
| Preparar e cozinhar | 15 |
| Modelar | 15 |
| Finalizar e organizar | 5 |
| Total ativo | 45 min |
Ao dividir R$ 15,00 por 28, obtemos cerca de R$ 0,54 de mão de obra por brigadeiro. Isso é apenas o trabalho: não é o custo total da unidade e muito menos o preço de venda. No Artigo 01, esses mesmos R$ 15,00 já integram o custo do lote. Não acrescente o valor novamente ao usar aquele total.
Capítulo 06 · Outra escala
E em um bolo decorado?
Um bolo personalizado pode exigir mais tempo de montagem e decoração. Neste exemplo, registramos separadamente cada etapa para não esconder trabalho dentro de um único número.
| Etapa | Minutos |
|---|---|
| Preparar massa | 30 |
| Preparar recheio | 30 |
| Montagem | 40 |
| Cobertura | 30 |
| Decoração | 50 |
| Limpeza | 20 |
| Total ativo | 200 min |
200 minutos são 3 horas e 20 minutos. Com a hora a R$ 20,00, o trabalho custa 200 ÷ 60 × 20 = R$ 66,67 após arredondamento. Flores, toppers, embalagens e outros materiais de decoração devem ser contabilizados à parte; aqui só medimos tempo.
Capítulo 07 · Atenção ao relógio
Tempo ativo não é o mesmo que tempo de espera
Um bolo pode passar 40 minutos no forno enquanto você prepara o recheio. Não cobre os mesmos 40 minutos como mão de obra ativa de duas tarefas ao mesmo tempo. Registre o preparo do recheio como trabalho ativo e o forno como tempo de espera do bolo. Assar, esfriar ou refrigerar não é automaticamente hora trabalhada.
Isso não significa que a espera nunca tenha efeito econômico. Um forno ocupado consome energia e pode limitar a capacidade de receber outras encomendas; esses fatores pertencem à análise de operação e capacidade. Se você precisa vigiar continuamente uma etapa, registre o tempo de atenção efetiva. A regra é não duplicar a mesma hora sem uma justificativa real.
Capítulo 08 · Ganho de escala
O que muda ao produzir por lotes?
Algumas tarefas podem ser feitas para várias unidades de uma vez. Por isso, triplicar a quantidade nem sempre triplica o tempo. A comparação abaixo é hipotética; cronometre sua cozinha antes de utilizá-la em preços reais.
| Lote | Tempo ativo | Custo do trabalho | Por unidade |
|---|---|---|---|
| 28 brigadeiros | 45 min | R$ 15,00 | ≈ R$ 0,54 |
| 84 brigadeiros | 100 min | R$ 33,33 | ≈ R$ 0,40 |
Para 84 unidades, 100 ÷ 60 × R$ 20,00 = R$ 33,33 após arredondamento; por unidade, aproximadamente R$ 0,40. O ganho de escala depende do equipamento, do espaço, da técnica e do acabamento exigido. Um lote maior pode precisar de etapas extras e não deve receber um tempo presumido.
Capítulo 09 · Dados próprios
Registre o tempo antes de decidir o preço
Escolha um produto frequente. Anote horário de início e término, mas destaque os intervalos em que houve trabalho ativo. Faça isso em um caderno, planilha ou ferramenta digital — o formato importa menos que a consistência do registro. Repita em diferentes dias para encontrar uma medida representativa.
| Produto | Quantidade | Início | Término | Ativo | Espera | Mão de obra | Por unidade |
|---|---|---|---|---|---|---|---|
| Brigadeiro | 28 | 9h00 | 10h15 | 45 min | 30 min | R$ 15,00 | ≈ R$ 0,54 |
O intervalo das 9h00 às 10h15 dura 75 minutos; neste registro, 45 são ativos e 30 de espera. O custo de trabalho usa somente os 45 minutos ativos. Ajuste a classificação quando a espera exigir atenção constante.
Capítulo 10 · Uma despesa, uma vez
Não conte sua remuneração duas vezes
Se o valor-hora já foi calculado para cobrir a remuneração pretendida, cada produto recebe sua parcela de trabalho. Ao somar os custos do mês, não adicione a mesma retirada como se fosse uma nova despesa do produto.
Mão de obra do lote, calculada a partir de 45 minutos a R$ 20/h.
Somar os R$ 15,00 da hora e mais R$ 15,00 do mesmo trabalho sob o nome “pró-labore”.
Ingredientes e embalagens são materiais. Mão de obra remunera trabalho. Gastos operacionais sustentam a estrutura. Taxas de venda incidem conforme o canal; lucro é o resultado após os custos e despesas considerados. Separe as categorias para enxergar o negócio com clareza, sem cobrar o mesmo item duas vezes.
Capítulo 11 · Armadilhas frequentes
Cinco erros que enfraquecem sua precificação
01 · Não cobrar seu tempo
Consequência: a venda pode pagar ingredientes, mas não quem produziu. Como evitar: registre etapas ativas e atribua a elas o valor-hora calculado.
02 · Dividir a remuneração por todas as horas
Consequência: se parte da agenda é administrativa, a hora de produção fica subestimada. Como evitar: subtraia as horas não produtivas antes da divisão.
03 · Esquecer modelagem e decoração
Consequência: produtos com acabamento cuidadoso parecem mais baratos do que são. Como evitar: registre cada etapa, inclusive embalagem e organização.
04 · Tratar toda espera como trabalho ativo
Consequência: o tempo pode ser inflado ou contado duas vezes. Como evitar: diferencie trabalho, espera e ocupação de equipamento.
05 · Cobrar a remuneração duas vezes
Consequência: o custo fica artificialmente alto. Como evitar: confira se a retirada já está representada no valor-hora.
Capítulo 12 · Experimente seus números
Calculadora educativa de mão de obra
Troque os números do exemplo pelos seus para visualizar o impacto na hora e no produto. Esta simulação funciona apenas no navegador: não cria orçamento, não salva dados pessoais e não altera o Baronesa Pro.
Simulação educativa — não é orçamento
Hora = remuneração ÷ horas produtivas. Lote = hora × minutos ativos ÷ 60. Unidade = lote ÷ quantidade. Valores internos não são arredondados antes da divisão final.
Capítulo 13 · Leve para a bancada
Um exercício para sua próxima encomenda
Preencha, no papel ou na calculadora acima, uma ficha para um produto seu: remuneração mensal desejada, horas produtivas no mês, valor da hora, nome do produto, quantidade, minutos ativos, custo do trabalho no lote e custo por unidade. Meça antes de estimar — especialmente acabamento, embalagem e limpeza.
Se a conta não fechar, revise a conversão de minutos para horas e verifique se a quantidade corresponde às unidades efetivamente produzidas. O resultado da mão de obra ainda precisa ser reunido aos demais custos para formar o preço de venda.
Capítulo 14 · Comece hoje
Uma hora bem medida vale mais que um palpite
Defina a remuneração que pretende obter, estime suas horas produtivas e calcule a hora. Em seguida, cronometre uma produção real do começo ao fim, separando trabalho ativo de espera. Divida o custo do tempo pelo rendimento efetivo e acrescente-o uma única vez à ficha do produto.
Faça esse teste hoje com um item que você vende com frequência. Depois compare o custo de mão de obra encontrado com o valor que vinha usando. Remuneração não é sinônimo de lucro: pagar o próprio trabalho é uma etapa; verificar o resultado final da venda é outra.
Seu plano de ação
Checklist para colocar em prática
Baronesa Pro
Organize seus números com Baronesa Pro.
Conheça a proposta da plataforma de gestão da Baronesa Lab.
Conhecer Baronesa Pro