Baronesa Educação · Precificação
Como calcular o preço de um brigadeiro
Guia completo de custos e lucro
Aprenda a descobrir quanto realmente custa produzir um brigadeiro e como transformar esse custo em um preço de venda que valorize seu trabalho.
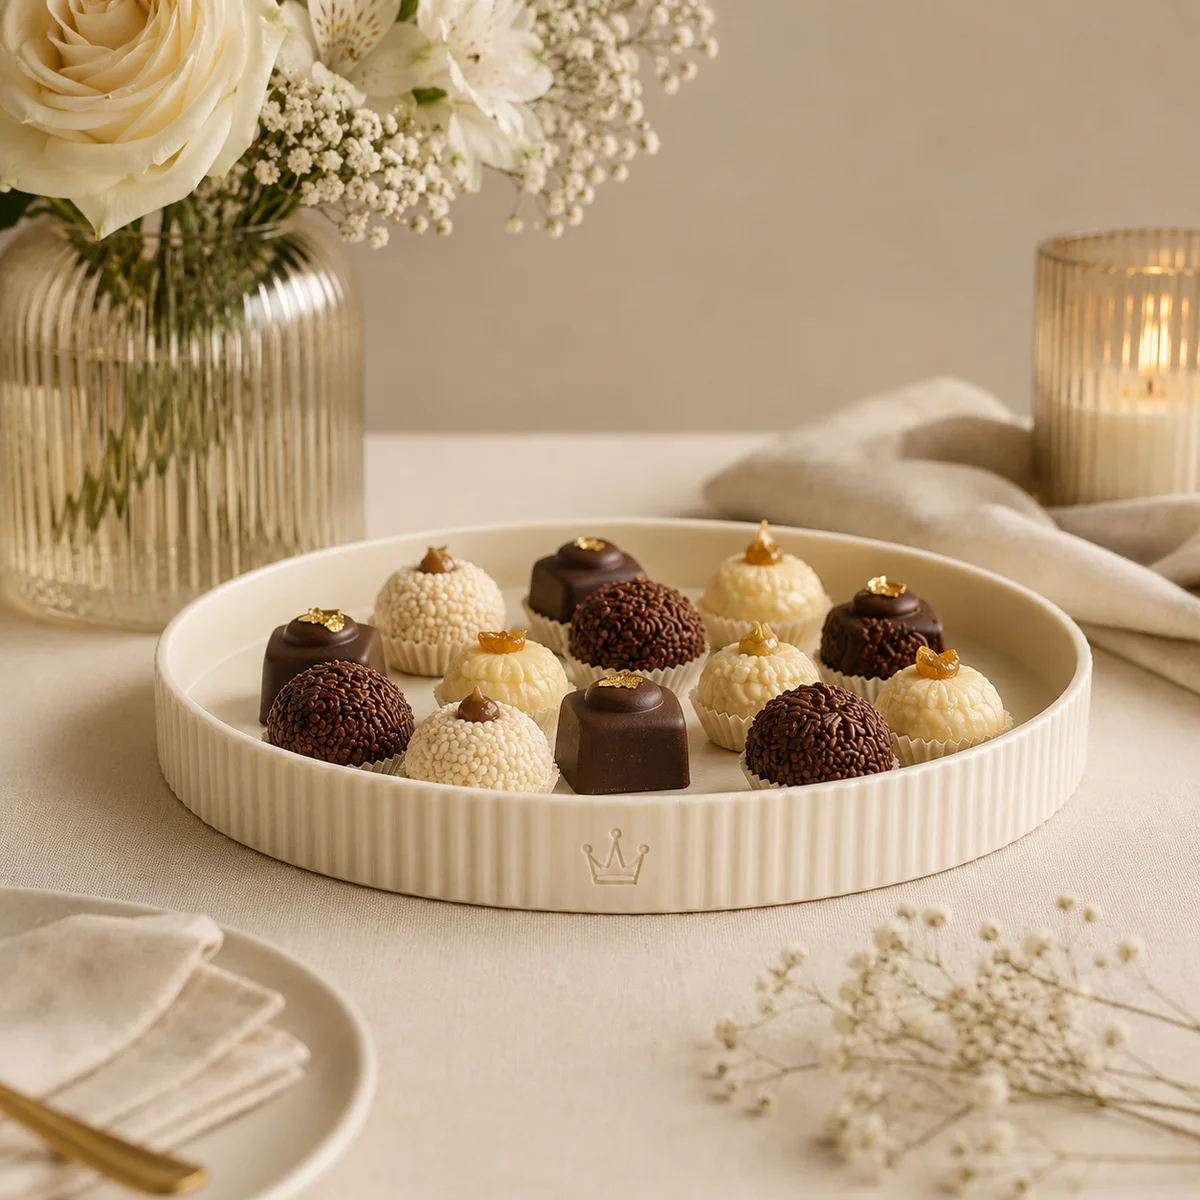
Preço de venda não nasce apenas da soma dos ingredientes. Rendimento, finalização, tempo de trabalho, despesas do negócio e apresentação da caixa também entram na conta. A seguir, um único exemplo hipotético mostra a sequência inteira, do lote ao preço de venda.
Esta versão usa os dados do briefing fornecido. O texto integral citado nele não veio no anexo; explicações editoriais complementares aguardam revisão da Baronesa Lab. Todos os valores financeiros abaixo são didáticos.
Índice do artigo
Antes de começar
Os números do nosso exemplo
Exemplo didático com valores hipotéticos. Os custos reais variam conforme os ingredientes, fornecedores e condições de cada confeitaria.
Capítulo 01 · O ponto de partida
Comece pela ficha técnica da receita
Registre as quantidades usadas e meça o rendimento depois do cozimento. Sem isso, o custo por unidade fica distorcido.
| Ingrediente | Quantidade |
|---|---|
| Leite condensado | 395 g |
| Creme de leite | 200 g |
| Manteiga | 10 g |
| Cacau em pó 50% | 35 g |
Os 12 g restantes integram o rendimento não utilizado na modelagem e já estão contemplados no custo do lote. Não são uma nova perda a cobrar automaticamente.
Veja também a receita gratuita de Brigadeiro Tradicional de Chocolate ↗
Capítulo 02 · Custo direto
Como calcular o custo dos ingredientes
Converta o preço de compra para a quantidade efetivamente usada em cada receita.
Se 200 g de cacau custam R$ 20,00, cada grama custa R$ 0,10. Os 35 g usados neste lote custam R$ 3,50.
| Ingrediente | Custo utilizado |
|---|---|
| Leite condensado | R$ 7,90 |
| Creme de leite | R$ 4,00 |
| Manteiga | R$ 0,60 |
| Cacau 50% | R$ 3,50 |
| Total | R$ 16,00 |
Dividido por 28 unidades, isso representa aproximadamente R$ 0,57 de ingredientes por brigadeiro.
Esse ainda não é o custo final do brigadeiro.
Capítulo 03 · Apresentação
Inclua granulado, forminhas e embalagens
Finalização também consome material. A embalagem externa será somada mais adiante, de acordo com cada tamanho de caixa.
| Item | Cálculo | Valor |
|---|---|---|
| Granulado | 84 g × R$ 0,03 | R$ 2,52 |
| Forminhas | 28 × R$ 0,10 | R$ 2,80 |
| Finalização | R$ 5,32 | |
| Ingredientes | R$ 16,00 | |
| Custo direto | R$ 21,32 |
Capítulo 04 · Reserva
Considere as perdas de produção
Neste exemplo, uma reserva hipotética de 3% sobre o custo direto corresponde a R$ 0,64. O custo acumulado passa de R$ 21,32 para R$ 21,96.
Evite contar as mesmas perdas duas vezes. A redução de peso durante o cozimento já aparece no rendimento medido. Uma reserva adicional só deve cobrir perdas diferentes, observadas na sua produção.
Capítulo 05 · Seu tempo
Sua mão de obra também faz parte do custo
O custo acumulado fica em R$ 21,96 + R$ 15,00 = R$ 36,96. Conte o tempo efetivamente trabalhado; espera e resfriamento não são automaticamente 45 minutos adicionais de atividade.
Capítulo 06 · Estrutura
Não esqueça os custos operacionais
Energia, gás, água, aluguel e manutenção podem compor os custos do negócio. Neste exemplo didático, R$ 1.200,00 de gastos mensais distribuídos por 120 horas produtivas equivalem a R$ 10,00 por hora.
Ao aplicar a divisão no seu negócio, mantenha cada despesa em uma única categoria para evitar dupla contagem.
Capítulo 07 · A conta completa
Quanto custa realmente produzir os 28 brigadeiros?
| Componente | Valor |
|---|---|
| Leite condensado | R$ 7,90 |
| Creme de leite | R$ 4,00 |
| Manteiga | R$ 0,60 |
| Cacau 50% | R$ 3,50 |
| Granulado | R$ 2,52 |
| Forminhas | R$ 2,80 |
| Reserva para perdas | R$ 0,64 |
| Mão de obra | R$ 15,00 |
| Custos operacionais | R$ 7,50 |
| Total do lote | R$ 44,46 |
Embalagem externa e despesas variáveis da venda ainda precisam ser consideradas antes de definir o preço comercial.
Capítulo 08 · Formação de preço
Como transformar custo em preço de venda
Com taxas variáveis hipotéticas de 5% e margem operacional desejada de 25%, sobra 70% do preço para cobrir o custo. Portanto, neste exemplo: preço = custo ÷ 0,70.
Isso é diferente de acrescentar 30% ao custo: taxas e margem são percentuais do preço de venda, não do custo. Tributos reais, taxas de canais de venda e demais obrigações precisam ser verificados para o seu negócio.
Capítulo 09 · Formatos de venda
Como precificar caixas com 4, 6, 12 e 24 brigadeiros
A embalagem externa muda conforme a apresentação. Cada preço abaixo parte do custo unitário não arredondado do lote e aplica o divisor 0,70.
| Caixa | Custo dos doces | Embalagem | Custo total | Preço calculado | Preço ilustrativo |
|---|---|---|---|---|---|
| 4 unidades | R$ 6,35 | R$ 1,80 | R$ 8,15 | R$ 11,64 | R$ 11,90 |
| 6 unidades | R$ 9,53 | R$ 2,20 | R$ 11,73 | R$ 16,75 | R$ 16,90 |
| 12 unidades | R$ 19,05 | R$ 3,50 | R$ 22,55 | R$ 32,22 | R$ 32,90 |
| 24 unidades | R$ 38,11 | R$ 5,50 | R$ 43,61 | R$ 62,30 | R$ 62,90 |
Preços meramente didáticos, não representam preços médios de mercado. Valores intermediários foram calculados antes do arredondamento para centavos; por isso a divisão de um total já arredondado pode diferir em um centavo.
Capítulo 10 · Resultado
Como conferir sua margem de lucro
Na caixa de 12 unidades vendida pelo preço ilustrativo de R$ 32,90, o custo exibido é R$ 22,55; taxas de 5% correspondem a aproximadamente R$ 1,65, deixando cerca de R$ 8,70 de resultado operacional. A margem operacional estimada, usando os valores internos antes do arredondamento, é 26,45%.
A margem operacional estimada não é automaticamente lucro líquido contábil. A margem de contribuição considera a receita após custos e despesas variáveis; o resultado operacional deste exemplo também incorpora mão de obra e custos operacionais já alocados ao produto.
Capítulo 11 · Atenção aos detalhes
Cinco erros comuns ao precificar brigadeiros
01 · Considerar apenas ingredientes
Finalização, forminhas, embalagem, trabalho e operação também consomem recursos. Registre cada componente na ficha de custo.
02 · Ignorar a redução de peso no cozimento
Use o rendimento medido após o preparo para calcular o custo por unidade, sem cobrar novamente a mesma redução como perda extra.
03 · Copiar o preço da concorrência
Referências externas não substituem seus próprios números. Compare somente depois de calcular seus custos e condições de venda.
04 · Não remunerar o próprio trabalho
Estime horas produtivas e valor da sua hora. Inclua o tempo ativo dedicado ao lote.
05 · Dar desconto sem recalcular a margem
Teste o novo preço com os mesmos custos e taxas antes de confirmar a oferta.
Capítulo 12 · Próximo passo
Como aplicar esse método na sua confeitaria
Comece pelos produtos mais vendidos e atualize o cálculo sempre que ingredientes, embalagens ou condições de venda mudarem.
0 de 10 etapas concluídas
Em resumo
O que você aprendeu
Uma boa formação de preço começa pelo custo por ingrediente, segue pelo rendimento e inclui finalização, perdas diferentes das já medidas, mão de obra e operação. Depois entram embalagem, taxas e margem sobre o preço de venda.
Vender bastante não significa necessariamente ter lucro.
O preço precisa partir dos números reais do seu negócio, não de suposições.
Baronesa Pro
Da receita à gestão da sua confeitaria.
Conheça a proposta da plataforma de gestão da Baronesa Lab, pensada para ajudar profissionais da confeitaria a organizar custos, receitas e a rotina do negócio.
Conhecer Baronesa Pro