Baronesa Educação · Precificação
Como entender a margem de lucro na confeitaria e descobrir se você está ganhando dinheiro
Aprenda a descobrir quanto realmente sobra de cada venda.
Vender mais é importante. Entender o que cada venda deixa para o negócio é indispensável para decidir preços, produtos e descontos.
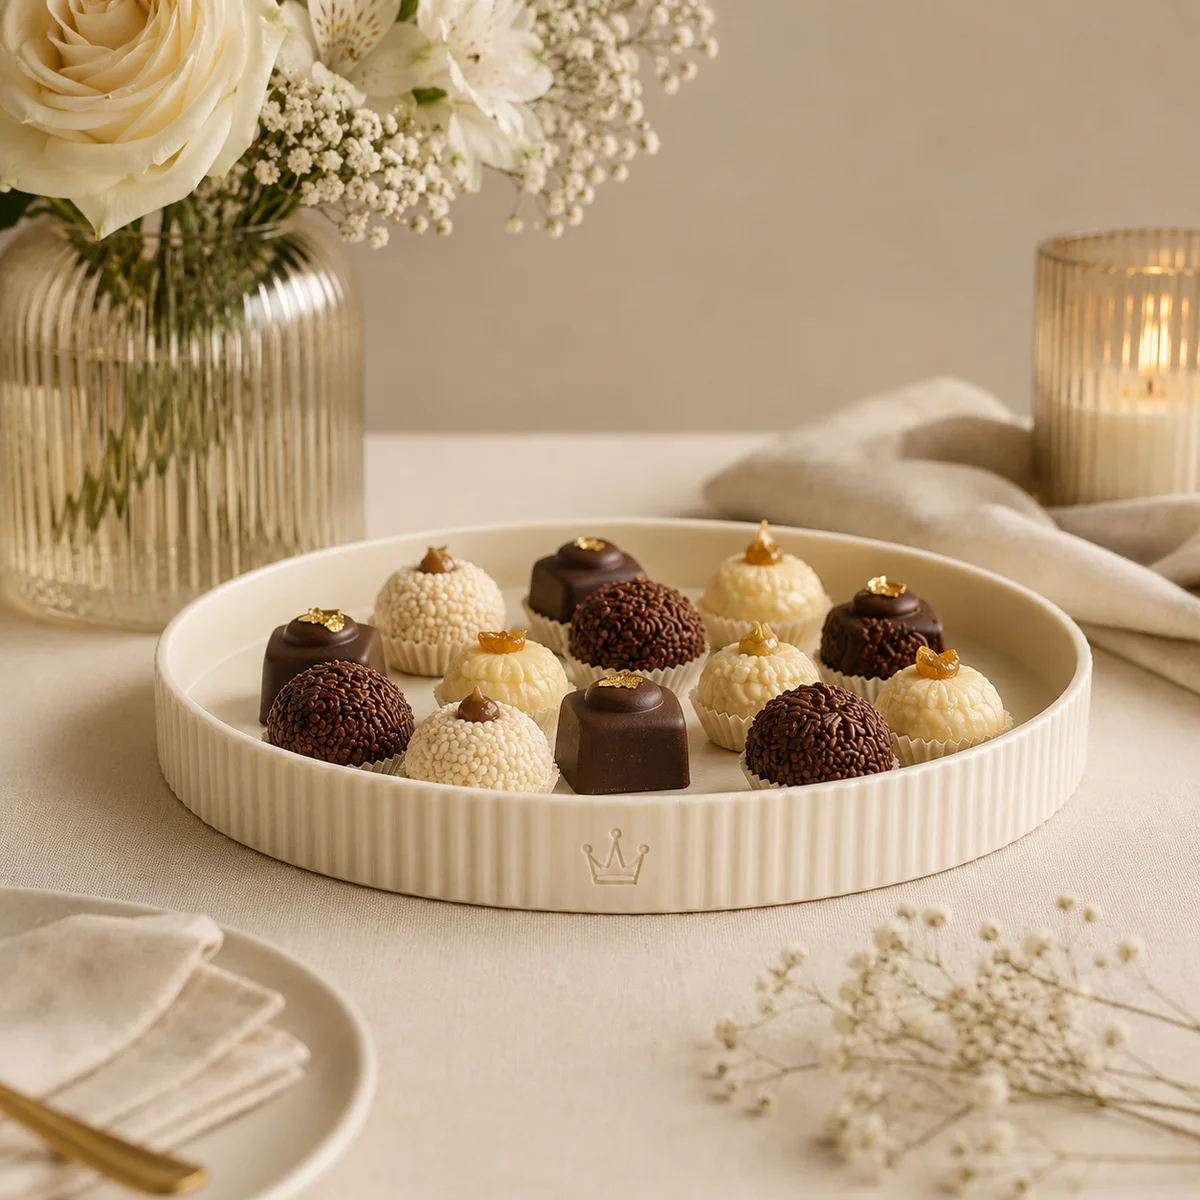
Uma caixa de doces sai por R$ 32,90. O dinheiro entra, mas quanto dessa venda pode pagar os gastos do negócio? E quanto sobra depois dos custos já distribuídos para aquela caixa? Chamar todo esse valor de “lucro” esconde etapas importantes da conta.
Neste guia, vamos seguir o caminho do faturamento até o resultado operacional estimado. Os números são exclusivamente didáticos. Para aplicar o método na sua confeitaria, substitua cada hipótese pelos seus registros reais — inclusive tributos e custos que não apareçam nos exemplos.
Índice do artigo
Antes das contas
Três conceitos, três perguntas
Contribuição não é lucro líquido. A margem operacional aqui é uma estimativa didática, não uma apuração contábil definitiva.
Capítulo 01 · Entradas e resultado
Faturamento não é lucro
Faturamento bruto informa o total das vendas realizadas antes de qualquer dedução. É útil para acompanhar movimento, mas não responde sozinho se o negócio ganhou dinheiro. Para isso, precisamos comparar receitas com custos e despesas reconhecidos no período.
50 caixas × R$ 32,90.
R$ 1.645,00 − R$ 1.250,00 de custos e despesas considerados.
O resultado é positivo nesta hipótese. Não o chame automaticamente de lucro líquido definitivo: impostos, ajustes contábeis ou gastos não incluídos podem mudar a conclusão. O primeiro cuidado é saber exatamente o que compõe os R$ 1.250,00.
Capítulo 02 · Classificação
Separe custos e despesas sem contar nada duas vezes
Custos variáveis acompanham a produção ou venda de cada produto, como ingredientes, granulado e embalagem. Custos fixos sustentam a estrutura mesmo quando o volume muda, como um aluguel mensal. Despesas pertencem à operação comercial ou administrativa; uma despesa pode ser fixa ou variável — uma taxa por venda, por exemplo, varia com o faturamento.
Variáveis
São apurados para cada venda ou lote. A taxa percentual deve ser recalculada quando o preço muda.
Fixos
São acompanhados no período e podem ser alocados aos produtos por um critério explícito.
Despesas
Incluem atividades de venda e administração; podem ser fixas ou variáveis.
| Produção do doce | Operação do negócio |
|---|---|
| Ingredientes e finalização | Atendimento e administração |
| Embalagem do pedido | Aluguel e manutenção |
| Mão de obra produtiva já alocada | Taxa do canal de venda |
A classificação serve à decisão, não à duplicação. Se a mão de obra ou a operação já integra o custo alocado da caixa, não some o mesmo valor outra vez no fechamento ou na calculadora.
Capítulo 03 · O que cada venda traz
Margem de contribuição: o valor antes dos gastos fixos alocados
A margem de contribuição mostra o que resta da venda depois dos custos e despesas variáveis. Esse montante ajuda a cobrir gastos fixos e, só depois, a formar resultado. Por isso ela é uma lente útil, mas não equivale a lucro líquido.
| Item | Valor |
|---|---|
| Preço de venda | R$ 32,90 |
| Ingredientes, finalização e perdas proporcionais | R$ 9,41 |
| Embalagem externa | R$ 3,50 |
| Taxa variável de venda (5%) | ≈ R$ 1,65 |
| Total variável exibido | R$ 14,56 |
| Contribuição exibida | R$ 18,34 |
O texto editorial indica cerca de 55,75% de contribuição. Se você dividir apenas os totais já arredondados da tabela, R$ 18,34 ÷ R$ 32,90, obterá aproximadamente 55,74%. A diferença de um centésimo é efeito do arredondamento intermediário; não trate ambos como valores exatos simultaneamente.
Margem de contribuição não é lucro líquido. Ainda há trabalho, estrutura e outros gastos a cobrir conforme o que já estiver ou não incluído no cálculo variável.
Capítulo 04 · Depois da alocação
O que é margem operacional estimada?
Para a mesma caixa, o custo total alocado mostrado no Artigo 01 é R$ 22,55. Ele já reúne materiais, embalagem, mão de obra e gastos operacionais distribuídos. A taxa variável de venda de 5% entra fora desse custo, uma vez só.
Com os valores exibidos: R$ 32,90 − R$ 22,55 − R$ 1,65 = R$ 8,70. A margem calculada sobre esses números arredondados é R$ 8,70 ÷ R$ 32,90 × 100 = 26,44%. Se mantivermos a taxa de 5% sem arredondar para R$ 1,65, o resultado se aproxima de 26,46%, valor editorial do cenário. Use a mesma precisão do início ao fim da sua planilha.
Antes da parcela de mão de obra e gastos operacionais alocados.
Depois desses gastos considerados. Não é lucro líquido contábil.
As margens diferem porque respondem a perguntas diferentes. Também não se deve subtrair novamente um custo fixo já alocado à caixa ao calcular a margem operacional.
Capítulo 05 · Denominadores diferentes
Margem não é markup
Markup compara o acréscimo ao custo; margem compara o resultado ao preço de venda. Os dois percentuais podem descrever a mesma diferença em reais e ainda assim apresentar números diferentes.
Com custo de R$ 22,55 e preço de R$ 32,90, a diferença antes das taxas é R$ 10,35. O markup é 45,90% sobre o custo; a margem antes da taxa é 31,46% sobre o preço. Após a taxa de 5%, a margem operacional fica perto de 26,45%, conforme a precisão escolhida. Acrescentar 30% ao custo não produz margem de 30% no preço.
Capítulo 06 · Formação de preço
Como partir da margem desejada
Se você conhece o custo total alocado, estima a taxa percentual de venda e define uma margem operacional desejada, pode calcular o preço que atende a essas hipóteses. É uma ferramenta de planejamento, não uma garantia de resultado.
Com R$ 22,55 de custo, taxa de 5% e margem desejada de 25%, o divisor é 0,70. O cálculo usando o custo exibido dá R$ 32,21 (22,55 ÷ 0,70). No cenário do artigo anterior, o custo é mantido com precisão interna antes da exibição e a referência calculada é R$ 32,22. O preço ilustrativo de R$ 32,90 deixa uma margem um pouco maior nesse exemplo.
Taxa e margem desejada juntas precisam somar menos de 100%; caso contrário, a fórmula não produz um preço válido. Avalie tributos, despesas e custos omitidos. Não existe uma margem ideal universal para toda confeitaria.
Capítulo 07 · Comparação
Qual produto dá mais retorno?
Um preço alto não significa uma margem alta. Compare produtos pelo percentual, pelo resultado absoluto por venda, pelo tempo exigido e pela demanda que conseguem atender. A tabela utiliza hipóteses editoriais ilustrativas, inclusive taxa de venda de 5%.
| Produto | Preço | Custo | Margem editorial |
|---|---|---|---|
| Caixa com 4 | R$ 11,90 | R$ 8,15 | 26,51% |
| Caixa com 6 | R$ 16,90 | R$ 11,73 | 25,59% |
| Caixa com 12 | R$ 32,90 | R$ 22,55 | 26,46% |
| Caixa com 24 | R$ 62,90 | R$ 43,61 | 25,67% |
| Bolo personalizado | R$ 160,00 | R$ 140,00 | 7,50% |
A caixa de 24 pode deixar mais reais por venda mesmo com percentual menor. Já o bolo do exemplo cobra mais, mas apresenta margem percentual de apenas 7,50%. Sem considerar horas e capacidade, o percentual sozinho também pode enganar.
Capítulo 08 · Decisão comercial
O que um desconto faz com sua margem?
Um desconto de 10% na caixa de R$ 32,90 reduz o preço em R$ 3,29, para R$ 29,61. O custo alocado de R$ 22,55 não cai automaticamente. A taxa de venda de 5%, por ser proporcional ao novo preço, passa para aproximadamente R$ 1,48.
| Item | Preço normal | Com 10% de desconto |
|---|---|---|
| Preço | R$ 32,90 | R$ 29,61 |
| Custo alocado | R$ 22,55 | R$ 22,55 |
| Taxa de venda (5%) | ≈ R$ 1,65 | ≈ R$ 1,48 |
| Resultado estimado | ≈ R$ 8,70 | ≈ R$ 5,58 |
| Margem editorial | ≈ 26,46% | ≈ 18,84% |
O resultado por caixa cai aproximadamente 36%, embora o desconto no preço seja de apenas 10%. Gastos fixos não diminuem necessariamente na mesma proporção. Antes de oferecer desconto, simule a venda com as taxas recalculadas.
Ferramenta local
Calculadora de margem e descontos
Simulação educativa; não substitui análise dos custos e tributos do seu negócio.
Preço normal
- Receita
- R$ 32,90
- Taxa proporcional
- R$ 1,65
- Contribuição
- R$ 18,34
- Margem de contribuição
- 55,74%
- Resultado operacional
- R$ 8,71
- Margem operacional
- 26,46%
Com desconto
- Receita
- R$ 29,61
- Taxa proporcional
- R$ 1,48
- Contribuição
- R$ 15,22
- Margem de contribuição
- 51,40%
- Resultado operacional
- R$ 5,58
- Margem operacional
- 18,84%
Diferença no resultado: −R$ 3,13 (−35,90%).
A calculadora usa os valores digitados sem arredondamento intermediário e só arredonda para exibir. Por isso pode diferir em centavos dos totais editoriais arredondados.
Capítulo 09 · Olhe o conjunto
Boa margem por produto não garante lucro mensal
Uma caixa pode apresentar margem operacional positiva, mas a confeitaria ainda precisa vender volume suficiente para cobrir os compromissos do mês. Faça um fechamento ordenado: some o faturamento do período; subtraia custos e despesas variáveis; obtenha a contribuição total; depois subtraia os custos fixos e demais gastos ainda não considerados. O que restar é o resultado do recorte analisado.
- Faturamento do mês
- − custos e despesas variáveis = contribuição total
- − custos fixos e gastos ainda não alocados = resultado estimado
Não subtraia novamente um gasto fixo que já foi alocado aos produtos na análise de margem. E não confunda resultado com saldo bancário: o fluxo de caixa acompanha quando o dinheiro entra e sai; o resultado considera as receitas e os gastos pertinentes ao período, que podem ocorrer em momentos diferentes. Estoque, antecipações e pagamentos parcelados tornam essa diferença visível.
Capítulo 10 · Confira antes de decidir
Cinco erros comuns ao avaliar a margem
01 · Confundir faturamento e lucro
O valor vendido não é o valor disponível para retirada. Como evitar: separe receitas, custos e despesas antes de avaliar o resultado.
02 · Tratar markup como margem
Os percentuais têm denominadores distintos. Como evitar: escreva na planilha se a base é custo ou preço.
03 · Ignorar taxas e impostos
O preço recebido pelo negócio pode ser menor que o valor exibido ao cliente. Como evitar: registre as taxas aplicáveis e consulte o tratamento tributário real do seu negócio.
04 · Olhar só o preço de venda
Um item caro pode consumir muito material e tempo. Como evitar: compare margem percentual, resultado em reais e capacidade de produção.
05 · Dar desconto sem simular o resultado
O desconto diminui receita enquanto vários custos permanecem. Como evitar: recalcule taxas e margem antes de oferecer a condição.
Capítulo 11 · Compare sua vitrine
Exercício prático: três produtos lado a lado
Preencha os dados de três produtos. Informe apenas gastos variáveis nos respectivos campos e deixe em “fixos alocados” somente a parcela que ainda não entrou em outro campo. O comparador é local e não armazena suas informações.
Uma margem negativa também é informação: nas hipóteses digitadas, o preço não cobre todos os gastos considerados. Antes de mudar o cardápio, confira se a classificação e a alocação estão corretas.
Resumo do aprendizado
O que cada número revela
Ter muitos pedidos não basta. Vale observar o resultado financeiro de cada venda e do mês inteiro, sem misturar caixa com lucro nem contar gastos duas vezes. Faça uma ficha de custos confiável, compare produtos e teste descontos antes de confirmar uma proposta.
Baronesa Pro
Entender os números é o primeiro passo. Organizar a gestão é o próximo.
O Baronesa Pro é a proposta de solução de gestão do ecossistema Baronesa Lab, criada para apoiar a organização da rotina de confeitarias.
Conhecer Baronesa Pro